为什么 SpaceX 最大的收入业务,变成了 Super Intelligence?
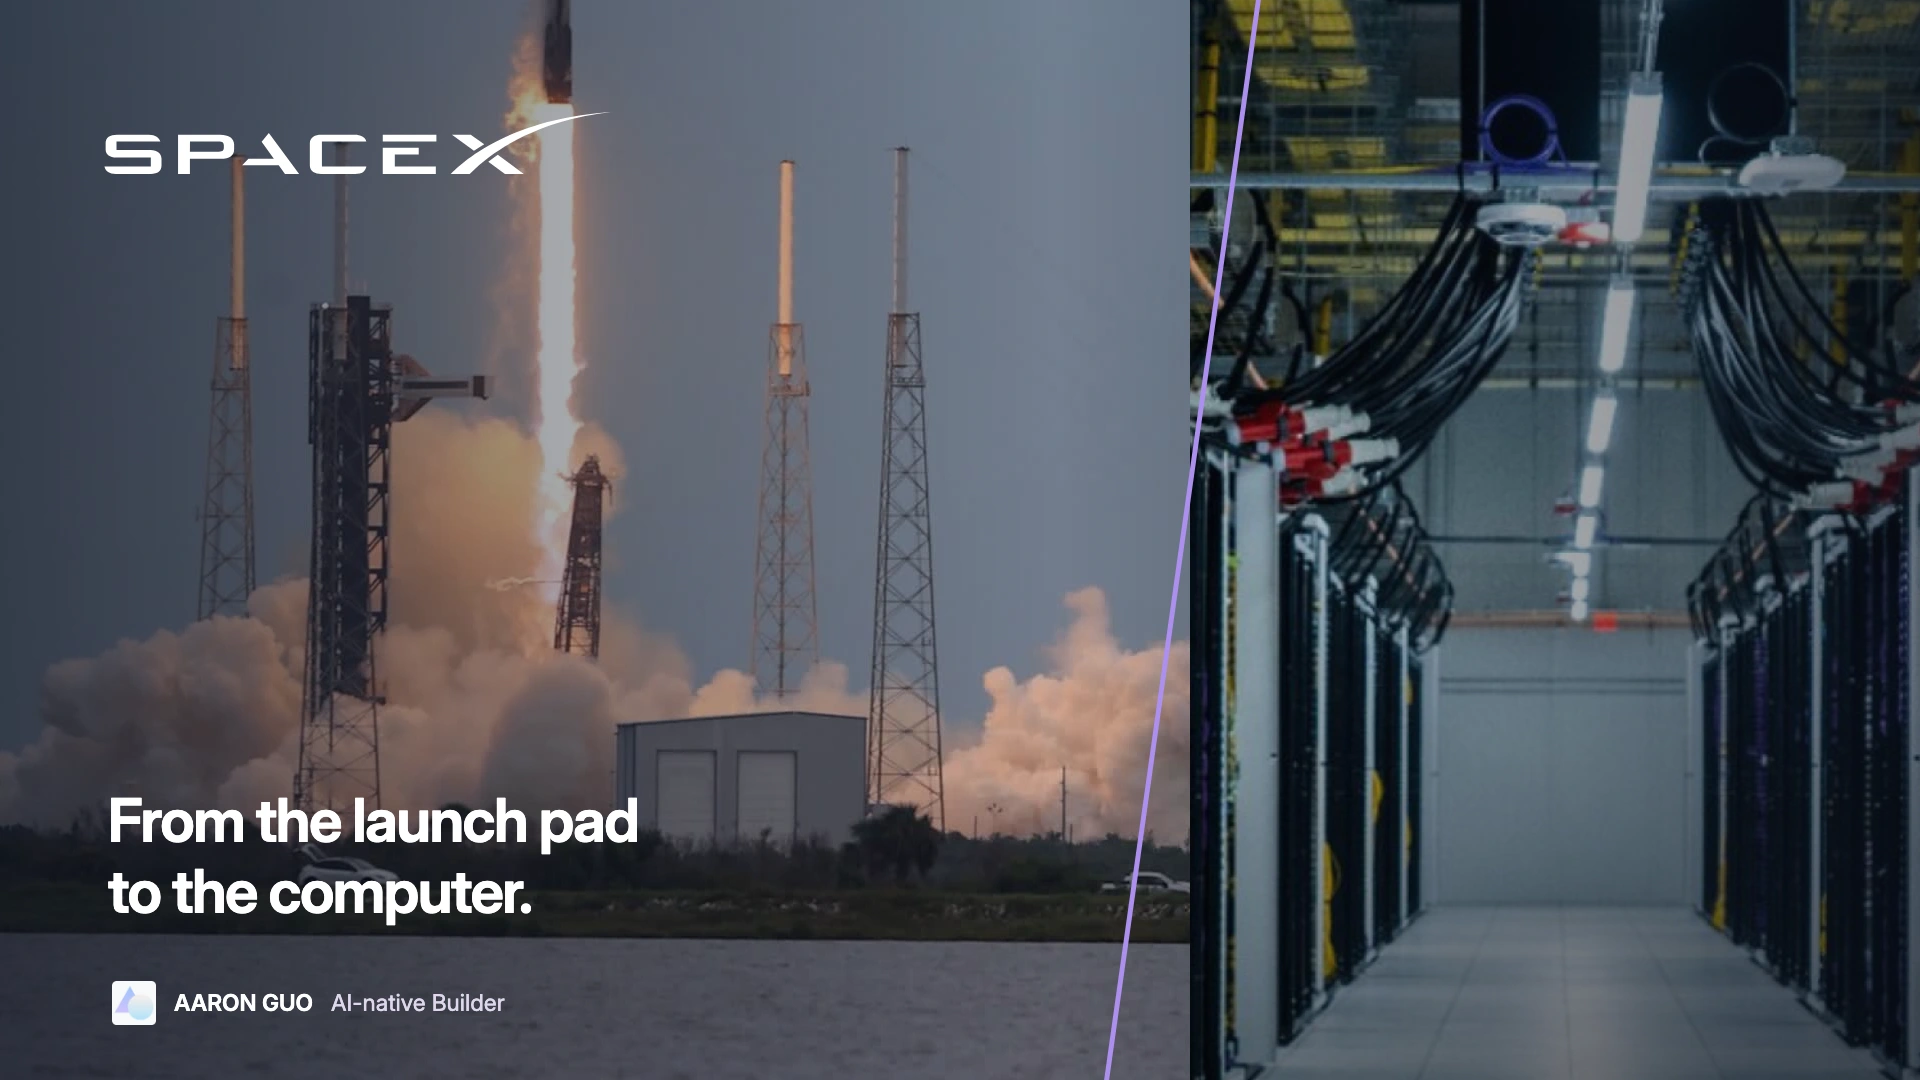
一家以火箭闻名的公司,最大的收入业务为什么会叫 Super Intelligence?
SpaceX 的 2026 年第三季度未经审计财报显示,这个简称为 SI 的分部收入达到 75.6 亿美元,占集团当季收入的一半多。想到 SpaceX,我们脑中往往还是火箭升空、烟云翻涌的画面。这组数字很容易让人惊讶,也很容易让人误会:难道现在撑起 SpaceX 半壁收入的,已经是付费和 Grok 聊天的用户了?
财报没有这样说。
在我看来,真正的变化是:SpaceX 已经成为一个范围更广的集团,旗下业务卖的东西差别很大。要看懂它,我们得沿着客户的购买行为,从发射场走到网络终端,再走进软件背后的计算设施。财报脚注里一位没有姓名的大客户,会让这幅图景变得更加清楚。季度财报
火箭既能卖发射服务,也能建设另一门生意
先想象一位卫星客户。他需要把载荷送入轨道,于是购买一次发射服务。这是我们最熟悉的 SpaceX 交易。
再看看装在屋顶、带到营地,或者用于船上的 Starlink 终端。使用它的人关心的是能否顺畅联网。火箭对整个系统当然至关重要,但这位客户买的是互联网连接,并不是一张去太空的票。
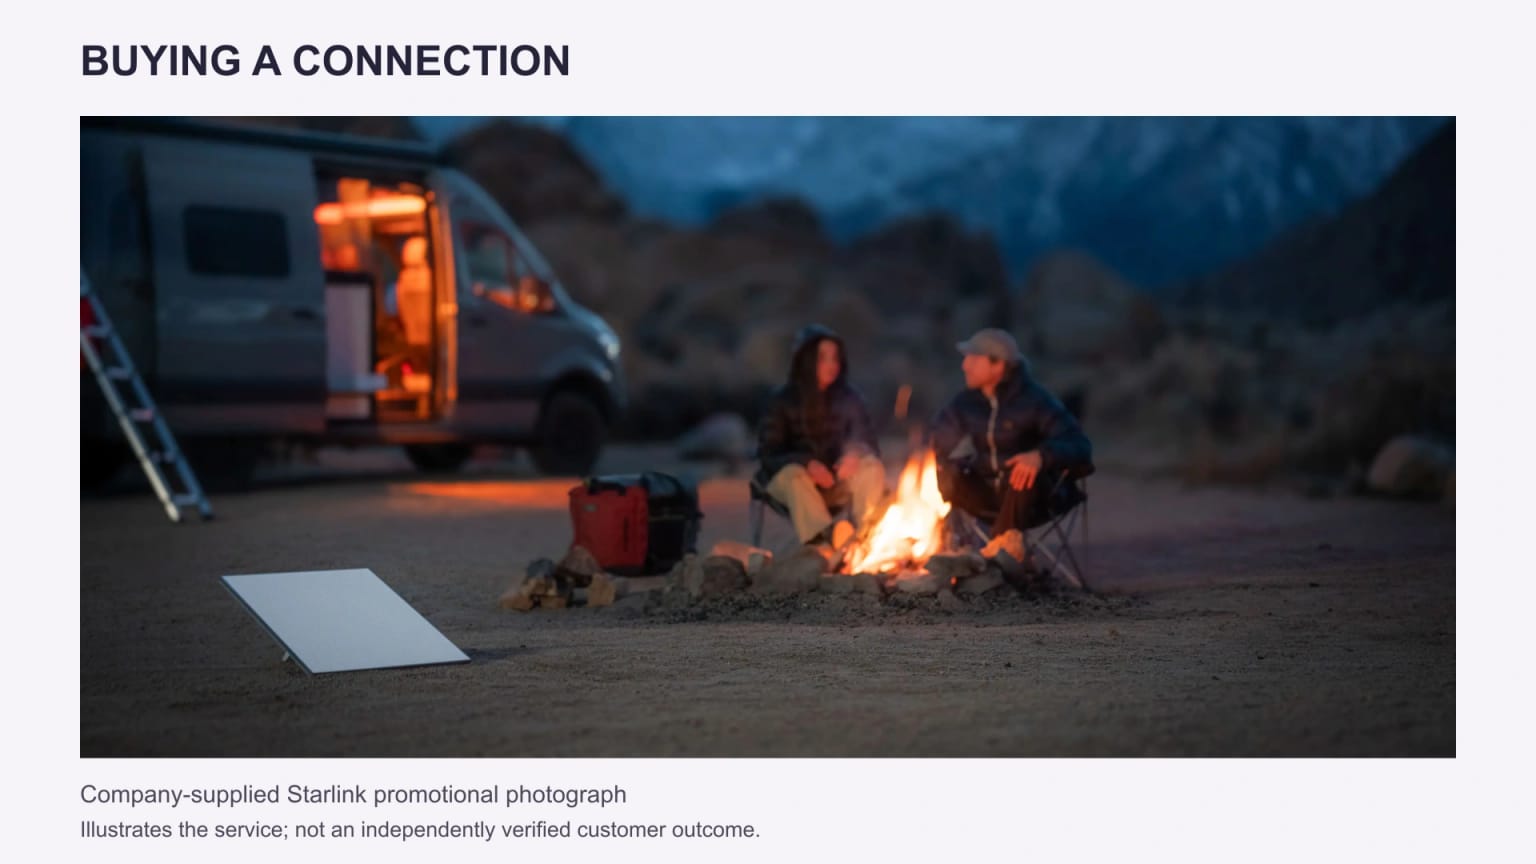
Starlink 官方宣传照片,用来说明服务的使用场景,不代表我们独立观察或验证了照片中用户的实际体验。
同样是发射,一次可能直接向外部客户收钱;另一次可能把 SpaceX 自己的卫星送上天,为之后持续销售连接服务创造条件。
财报对这两种情况的处理并不相同。SpaceX 发射自己的 Starlink 卫星,不产生分部之间的收入,相关发射成本会计入卫星成本。因此,不能看到 Space 分部的收入占比较小,就断言火箭已经不重要了。火箭的一部分贡献,体现在它帮助建成的网络里。Form 10-Q:分部披露
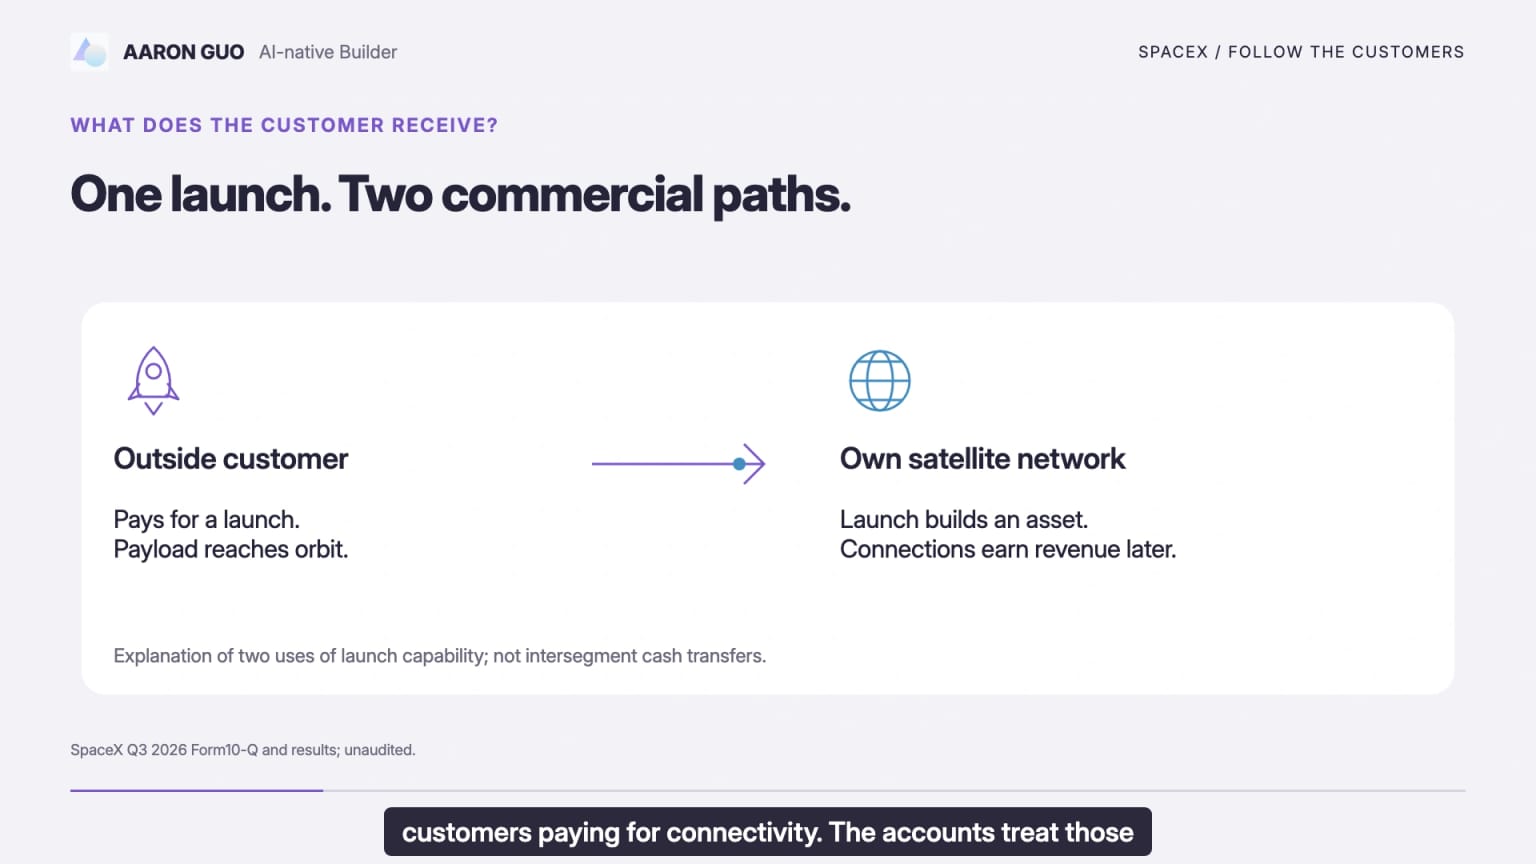
自制解释图,说明两类业务关系,不对应某份实际客户合同,也不表示分部之间存在图示金额的现金转移。
这正是我们需要换一个看法的原因:不要只盯着同一枚火箭,要看客户最终得到了什么。
名字还是 SpaceX,集团的范围已经变了
另一项变化,来自收购。
SpaceX 在 2026 年 2 月完成了对 xAI 的收购。当时 X 已经在 xAI 旗下,Cursor 则在 8 月加入集团。
于是,几种原本很不一样的使用场景,进入了同一家集团的报表:有人用 Grok 提问,有人用 Cursor 编程,也有企业在 X 上接触受众。这说明报表所覆盖的公司范围发生了变化,并不等于这些产品已经在技术和运营上融为一体。
SI 也不是一个单独统计 Grok 聊天付费收入的指标。这个分部把软件、数字服务和计算基础设施放在了一起,既包含一个范围很广的解决方案与基础设施类别,也包含广告。公司没有逐项披露每款熟悉产品的收入,因此,不能用一张 Grok 界面去解释整根 SI 收入柱,也不能把全部增长都归因于收购 Cursor。Form 10-Q:收购与分部收入
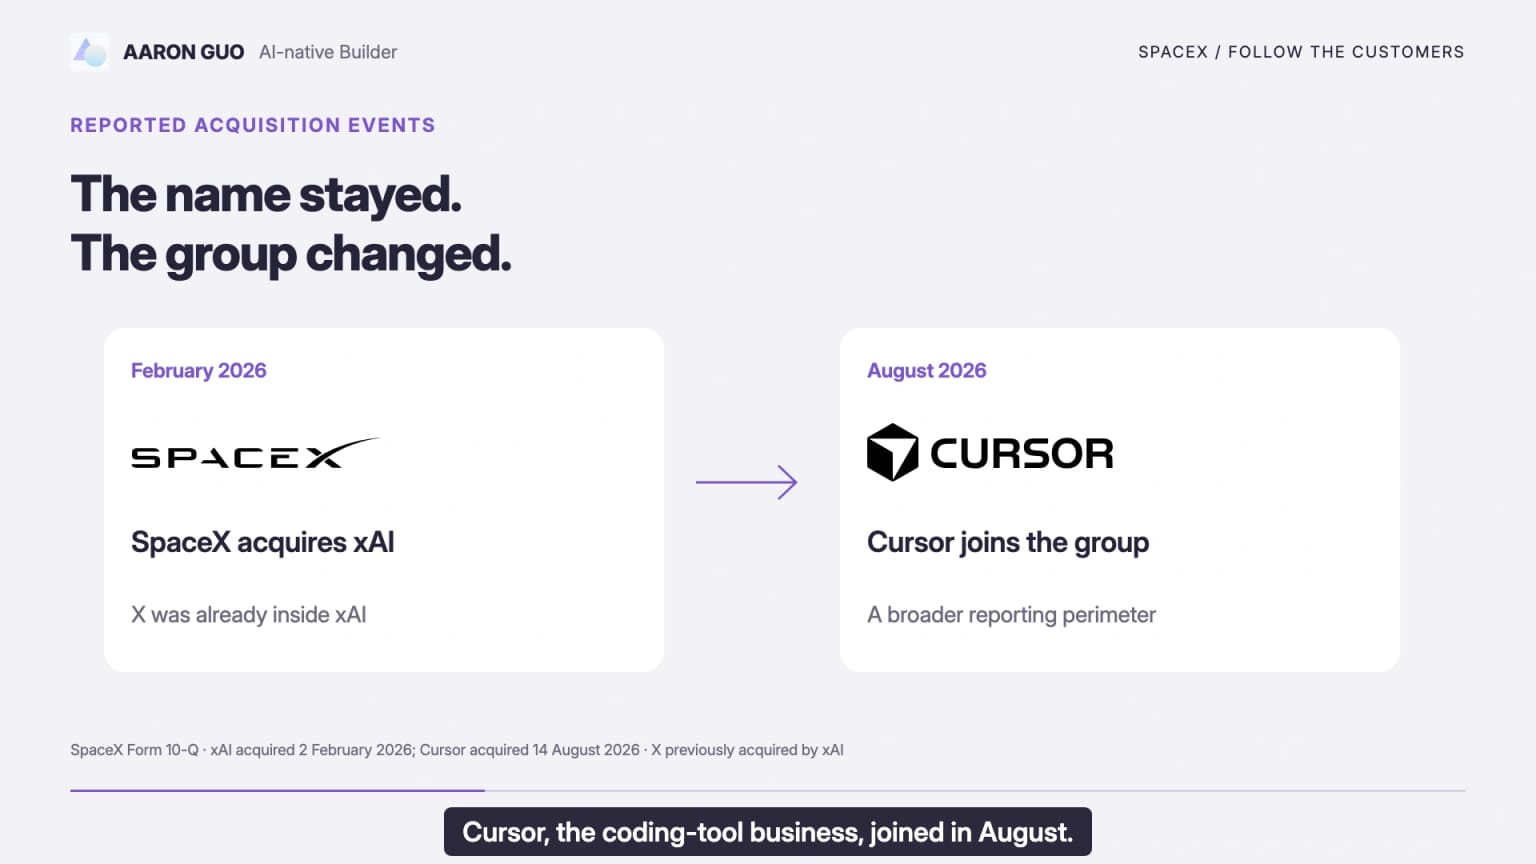
日期对应财报披露的收购事件。图中关系不代表技术已经整合,也不表示某一个产品贡献了整个分部的收入。
收购解释了这些业务为什么出现在同一份报表里。要理解收入规模,还得再往前问一步:客户究竟在买什么?
买一个软件,与预留一批算力,不是一回事
这里可以做一个简单的对照。下面是解释交易类型的例子,不是在指认某个实际客户。
一位买家付费使用已经做好的软件服务;另一位买家预留计算资源,用来处理自己的任务。两者都可能在为 AI 花钱,但卖方承诺交付的东西并不相同。
SpaceX 的财报描述了这样一类云服务安排:客户预留计算能力,支付固定月费,公司则承担随时提供相应容量的义务。这与我们想象中许多个体用户打开聊天窗口的场景,已经有很大区别。Form 10-Q:收入确认
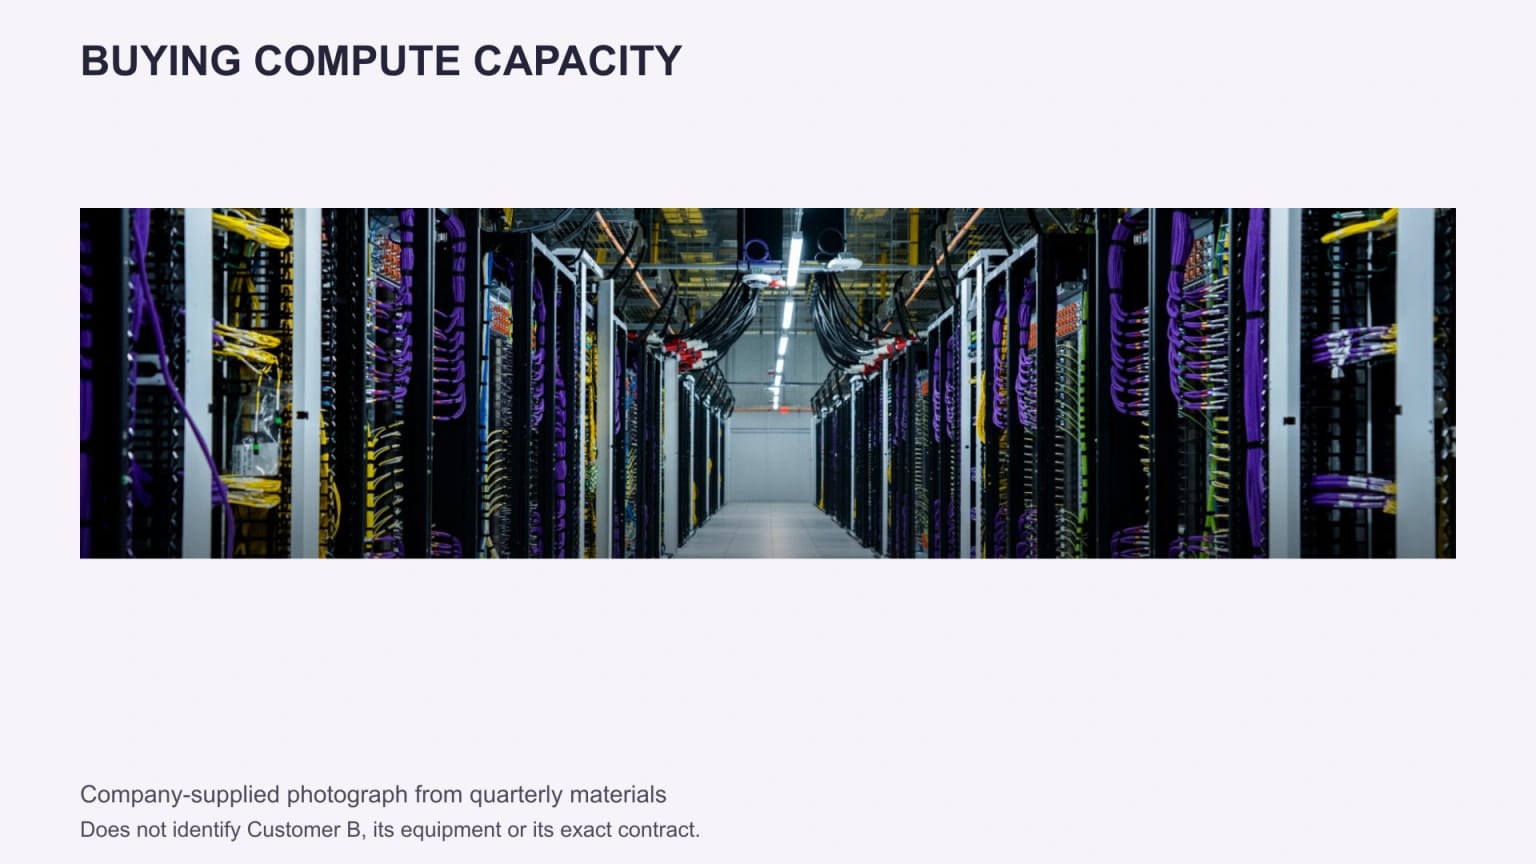
公司提供的计算设施图片,用来补充物理场景。它不对应匿名客户 B,也不能据此判断该客户使用了哪台设备、签了哪种合同。
屏幕背后有机器、电力需求,也有合同和容量承诺。管理层把 SI 近期收入增长的重要部分归因于云服务覆盖了完整一个季度,以及新增合同等因素。这是公司的解释,不是我们对市场需求做出的独立验证。公开数字也没有进一步给出一个干净的拆分,告诉我们云、Grok、Cursor 和其他服务各占多少。公司季度资料
故事到了这里,就已经不只是“火箭和 AI 谁更大”了。SI 这个名字下面,装着客户结构和交易方式可能很不一样的收入。那么,这些收入究竟分散在多少客户手里?
脚注里那位没有姓名的买家
客户集中度附注披露了一位匿名的 客户 B:它贡献了当季 34.5% 的集团总收入,而且这些收入全部与 SI 分部有关。
这里首先要看清分母。34.5% 指的是集团收入,不是 SI 收入。
把它与分部收入放在一起,做一个计算:
145.75 亿美元 × 34.5% ÷ 75.60 亿美元 ≈ 66.5%
也就是说,这一位客户贡献的收入,大约相当于 SI 当季收入的三分之二。“三分之二”是根据披露数字推算的近似值,不是财报分部表里直接列出的另一项比例。Form 10-Q:客户集中度及分部收入
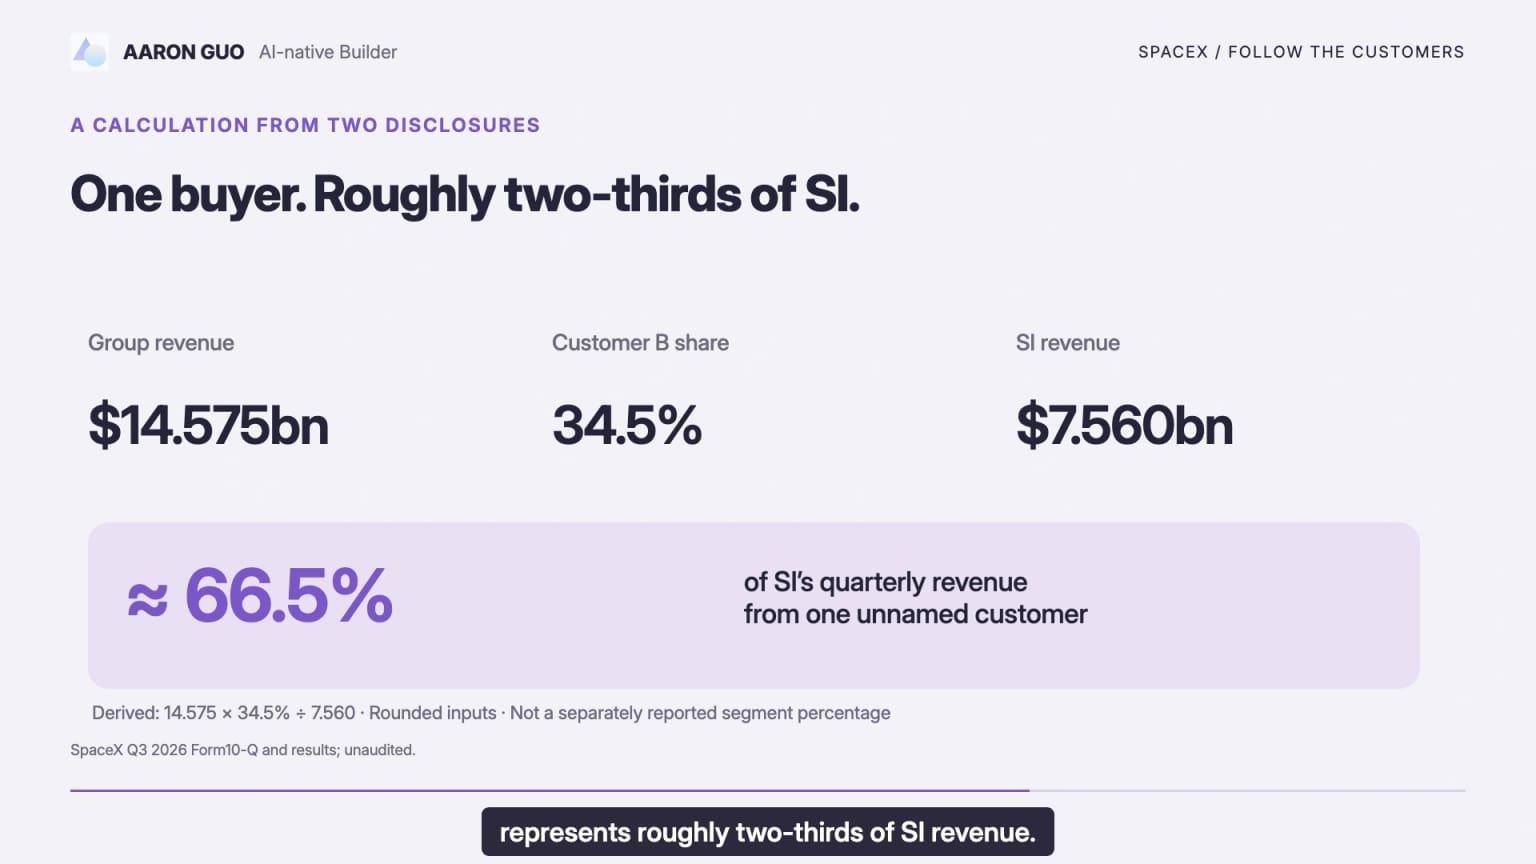
仅适用于 2026 年第三季度,原始数字由公司披露且未经审计;已披露百分比经过四舍五入,因此推算结果也是近似值。
财报没有告诉我们客户是谁,也没有指明它究竟购买了什么。即使其他地方披露了规模可观的云服务业务,也不能据此断言客户 B 签的就是某种云合同。在这个空白处贴上一个知名公司的 logo,画面也许更刺激,结论却会变得不可靠。
真正值得留意的是客户结构:如果一位买家贡献了一个分部约三分之二的季度收入,这门生意与大量小额、彼此独立的订阅,显然是两种商业图景。
大客户可以支持投资和扩张,也会让这段客户关系更加重要。但仅凭这条附注,我们还不知道续约时会发生什么、需求有多容易被替代,也不知道未来的经济回报会怎样。
收入标题没有改变,我们对它背后那门生意的理解,却已经不同了。
最大的收入,回答不了所有问题
当季 SI 的收入最高,而 Connectivity 对集团已报告营业利润的贡献要大得多。不过,这个比较受到各类成本和收购相关会计项目的影响,不能直接当成底层业务质量的排名。
时间范围也会改变答案:如果看 2026 年前九个月,Connectivity 的累计收入仍高于 SI。最近一个季度很有信息量,但它不能替全年,更不能替公司的未来下结论。Form 10-Q:分部业绩
所以,SpaceX 已经不再是一家火箭公司了吗?我更愿意说,它通过自建和收购,成为了一个范围更广的集团,旗下不同业务使用、出售着不同形式的能力:火箭运送载荷,卫星网络提供连接,软件与计算设施满足另一组需求。
火箭依然令人惊叹。只是今天,单靠一次发射,已经解释不了 SpaceX 这个名字下面的全部业务。
下一次看到壮观的发射画面,我们不妨再多问三个问题:客户拿到的是什么?这项活动记在哪一类业务里?销售又有多依赖少数几位买家? 沿着这些问题,火箭、终端和计算机才能连成一幅看得懂的商业图景,而不是被误认为同一种交易。
尽情欣赏火箭升空。要看懂这家公司,还得沿着客户继续往下看。
原创图解用于解释机制。公司图片是配合相关业务与披露分析的署名引用,不代表独立验证了客户体验,也不能用来指认客户 B。封面将 NASA/Cory S Huston 拍摄的 Crew-13 发射画面(2026 年 10 月 1 日)与公司提供的计算设施照片作编辑拼排,并加入自制文字。发射发生在财报季度结束之后,不是 Starlink 部署,也不证明第三季度收入。